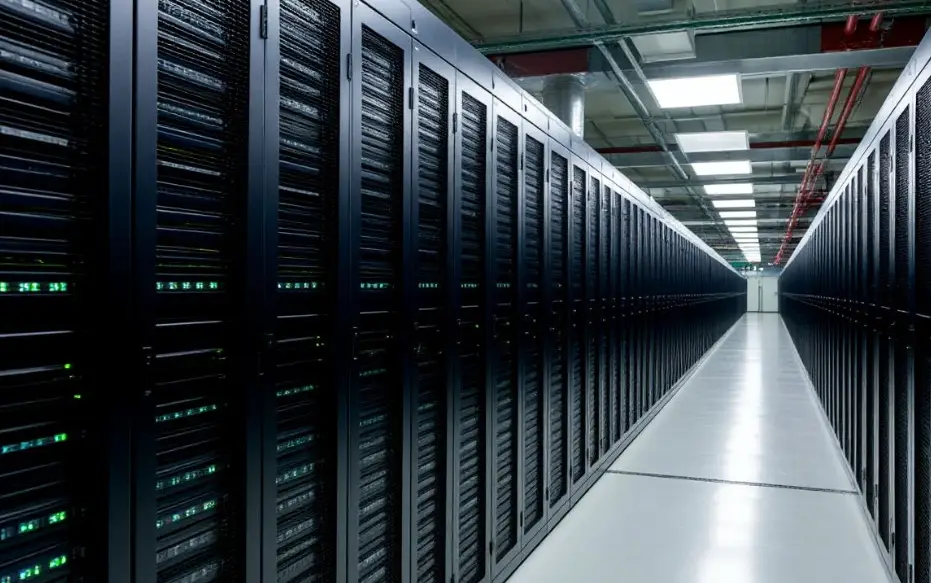
Российскому рынку центров обработки данных не хватает около 200 МВт мощностей — такую оценку приводит «Интерфакс» со ссылкой на совместное исследование Commonwealth Partnership (CMWP) и Ассоциации участников отрасли ЦОД.Дефицит открывает возможности для региональных проектов, включая заявленный под Воронежем дата-центр на 2 тыс. ИТ-стоек. После октябрьских атак на объекты «Яндекса» вопрос территориального распределения вычислительных мощностей приобрел дополнительную остроту.
По данным совместного исследования CMWP и Ассоциации участников отрасли ЦОД, на сентябрь 2026 года мощность действующих коммерческих дата-центров России составляла 622 МВт, корпоративных — 763 МВт.Технический директор российского системного интегратора «Оберон» Владислав Михайлов подтверждает наличие дефицита. По его словам, проблема формировалась несколько лет, а главным ограничением становится энергетика.
«Триггером проблемы является рост мощностей на квадратный метр. Если раньше мы отталкивались от средних мощностей в 5–7 кВт на стойку, то сейчас новые проекты закладывают 10–15 кВт, под ИИ — от 40 кВт. Инфраструктура многих ЦОДов не рассчитана на такие нагрузки, возникает необходимость в переоборудовании. А расширение упирается в возможности городских сетей в выделении мощности на объект», — объясняет эксперт.
Аналогичную тенденцию фиксируют CMWP и отраслевая ассоциация: развитие вычислительных систем смещает акцент с количества стоек на мощность каждой из них, повышая требования к электроснабжению, охлаждению и резервированию.
Регионам предлагают принять нагрузку
На Москву и Московскую область приходится около трех четвертей мощности действующих коммерческих ЦОД: 468 из 622 МВт, по данным исследования на сентябрь 2026 года. Дефицит доступной электрической мощности и земельных участков ограничивает расширение столичного кластера, создавая предпосылки для развития региональных площадок.
Минцифры намерено до конца 2026 года проработать меры поддержки строительства дата-центров в регионах, включая льготное кредитование и адаптацию действующих инструментов поддержки крупных инфраструктурных проектов. Об этом глава ведомства Максут Шадаев заявил 12 октября. Приоритет предполагается отдавать территориям с профицитом электроэнергии. По словам министра, на разных стадиях реализации находятся 42 проекта ЦОД — от поиска финансирования до завершения работ.
При этом региональным инвесторам предстоит учитывать значительный объем будущего предложения. По данным CMWP и отраслевой ассоциации, к 2030 году заявлен ввод 969 МВт коммерческих мощностей. Авторы исследования отмечают, что переносы крупных проектов существенно меняют годовую динамику ввода. Для нового оператора возникает двойной риск — собственный запуск может задержаться, а к моменту выхода на рынок одновременно появятся мощности конкурентов.
Переток спроса из столицы в регионы будет избирательным. По словам Михайлова, для финтеха, биржевых систем и части операторов трафика принципиальны минимальные задержки и близость к столичным узлам. Более вероятные кандидаты на региональное размещение — резервные площадки, архивы, обработка данных, бэк-офисные системы и инфраструктура филиальных сетей.
«Мы как интегратор замечаем тенденции клиентов к территориальному распределению вычислительных мощностей. Растет потребность в организации формата мини-ЦОД — небольших помещений на 10–15 стоек под среднюю мощность в 15 кВт в составе логистических центров и других промышленных объектов на территории РФ», — отмечает технический директор «Оберона».
После атак резерв становится отдельным источником спроса
Октябрьские атаки на дата-центры «Яндекса» показали, что рынку нужны мощности не только для развития, но и для восстановления работы при повреждении действующих объектов. Владислав Михайлов отмечает, что сосредоточение критических сервисов в одной точке становится все более рискованным. Поэтому региональные ЦОД могут претендовать не только на основные ИТ-системы местного бизнеса, но и на роль резервных площадок для более широкого круга заказчиков.
Параллельно формируется государственный механизм резервирования. В начале ноября был подписан указ, обязывающий владельцев негосударственных ЦОД резервировать 10% мощностей для поддержки российских информационных ресурсов. Как сообщает РБК, до специального решения правительственной подкомиссии операторы могут продолжать использовать эти мощности, но после его принятия должны предоставить их в течение суток.
Воронежский проект: 2 тыс. стоек для бизнеса и госсектора
В октябре 2026 года воронежский индустриальный парк «Перспектива» анонсировал разработку проекта коммерческого ЦОДа площадью 5,2 тыс. кв. м вместимостью до 2 тыс. ИТ-стоек. По информации управляющей компании, он должен стать крупнейшим в Черноземье. Сейчас дата-центр находится на стадии проектирования.
Потенциальными заказчиками станут промышленные предприятия, торговые сети, маркетплейсы, логистические компании, банки и госструктуры. Для энергоснабжения предусмотрены подключение по первой категории надежности и газогенерация. Инженерная инфраструктура должна обеспечить обслуживание без остановки серверов.
Владислав Михайлов связывает перспективы проекта с надежностью энергоснабжения, качеством каналов связи и поэтапным вводом.
«Я бы позиционировал такого рода объект в первую очередь как площадку для региона, затем как резерв для Москвы. Непосредственно объекты индустриального кластера также могут генерировать спрос», — говорит он.
По расчету эксперта, 2 тыс. стоек со средней нагрузкой 15 кВт потребуют 30 МВт только для ИТ-оборудования. Снизить риски позволяет модульный ввод под подтвержденный спрос. По мнению Михайлова, предварительная готовность заказчиков занять хотя бы половину первой очереди уже дает основания говорить о потенциале проекта.
Спрос надолго, преимущество — не навсегда
Дефицит мощностей и появление новых проектов — признаки рынка, на котором есть пространство для инвестиций. Развитие искусственного интеллекта усиливает потребность не просто в дополнительных стойках, а в более мощной инфраструктуре с соответствующим энергоснабжением и охлаждением. Для регионов это возможность привлечь новый технологический бизнес, а для инвесторов — занять место в перспективном сегменте.
Изменение внешних условий могло бы снять часть дополнительных рисков и сделать такие вложения привлекательнее. Но более предсказуемый рынок, вероятно, привлечет и больше желающих на него выйти. Поэтому ожидание спокойных времен имеет свою цену: снизив риски, инвестор может столкнуться с более жесткой конкуренцией. Для Воронежа преимущество будет не в самом факте объявления проекта, а в способности обеспечить его энергией, заказчиками и финансированием раньше, чем нынешнее окно возможностей сузится.


Комментарии
Комментариев к материалу пока нет. Если есть что добавить по существу, напишите первым.